-
DCF 기업가치평가 실무기법 — 현금흐름으로 기업의 적정가치를 계산하는 방법자료실/기업금융자료 2026. 9. 11. 18:38
이익이 많이 나는 기업은 정말 가치가 높은 기업일까?
DCF 기업가치평가 실무기법 본문대표이미지입니다
일반적으로 기업성과와 가치를 평가할 때 가장 먼저 확인하는 숫자는 대개 매출액과 영업이익 등 입니다. 그러나 기업의 가치를 단순히 현재의 매출규모와 이익만으로 판단하기는 어렵습니다.
같은 영업이익 100억 원을 내는 두 기업이 있다고 가정해 보겠습니다.
A기업은 매년 대규모 설비투자가 필요하고 운전자금 부담도 계속 증가합니다.
반면 B기업은 추가적인 설비투자가 많지 않고 매출이 늘어도 운전자금 부담이 크지 않습니다.
회계상 영업이익은 같더라도 실제 기업이 만들어내는 현금흐름은 상당히 다를 수 있습니다.
현금흐름할인, 즉 DCF(Discounted Cash Flow)는 바로 이 차이에 주목합니다.
기업의 가치는 미래에 창출할 현금흐름을 현재가치로 환산한 금액이라는 것이 DCF의 기본 원리입니다.
DCF는 공식 자체보다 미래 현금흐름을 어떻게 추정하고, 어떤 할인율을 적용하며, 마지막 계속기업가치인 Terminal Value를 어떻게 산정하는지가 훨씬 중요합니다.
실무적으로 기업가치평가는 여러가지 방법에 의해 이루어집니다. 지난 번 글에서는 PER, PEG, RIM 방법에 의한 기업가치평가에 대해 발행한 적이 있습니다.
이전 글을 읽지 않으신 분은 아래 링크 글을 읽어 보시기 바랍니다.☞ 이전 글 바로 가기
PER·PEG·RIM으로 기업가치를 볼 때 주의할 점 :: 실전 금융 톡톡PER·PEG·RIM으로 기업가치를 볼 때 주의할 점
이익·성장률·자본수익성을 함께 보면 적정 기업가치를 평가할 수 있습니다. 주식 투자를 하다 보면누구나 한 번쯤 이런 질문을 하게 됩니다."이 주식은 지금 비싼 걸까, 아니면 아직 싼 걸까?"
www.finmaster.kr
이번 글에서는 가상기업 사례를 이용해 실제 현금흐름할인법에 의한 기업가치평가가 어떻게 이루어지는지 단계별로 살펴보겠습니다.
1. DCF 기업가치평가의 기본 구조
DCF는 Discounted Cash Flow, 즉 할인현금흐름법입니다.
대표적인 기업가치평가 방법은 크게 세 가지 관점에서 접근할 수 있습니다.
시장접근법은 PER, PBR, EV/EBITDA 등 유사기업의 시장배수를 이용합니다.
자산접근법은 기업이 보유한 자산과 부채를 중심으로 가치를 평가합니다.
반면 DCF는 기업이 앞으로 창출할 현금흐름에 초점을 맞춥니다.
실무에서 기업 전체의 영업가치를 평가할 때 많이 사용하는 것은 FCFF(Free Cash Flow to Firm) 방식입니다.
핵심 구조는 다음과 같습니다.
기업가치(EV) = 예측기간 FCFF의 현재가치 + Terminal Value의 현재가치
여기서 기업가치 Enterprise Value와 주주가치 Equity Value를 구분해야 합니다.
DCF를 통해 영업활동에서 발생하는 기업 전체의 가치를 구한 다음 순차입금 등을 조정하여 주주에게 귀속되는 가치를 계산하는 방식입니다.
일반적인 구조는 다음과 같습니다.
주주가치 = 기업가치(EV) - 순차입금 ± 비영업자산·기타 조정항목
따라서 DCF에서 산출된 EV를 그대로 주식가치라고 해석해서는 안 됩니다.
2. 실무의 출발점은 FCFF 추정이다
FCFF는 기업이 영업활동을 통해 창출한 현금흐름 가운데 채권자와 주주에게 귀속될 수 있는 현금흐름을 의미합니다.
대표적인 산식은 다음과 같습니다.
FCFF = EBIT × (1 - 세율) + 감가상각비 - CAPEX - 순운전자본 증가액
각 항목을 살펴보면 DCF가 왜 단순한 이익평가가 아닌지 알 수 있습니다.
EBIT는 Earnings Before Interest & Tax로서 세전이익에 이자비용을 가산하여 산출하지만 실무적으로 EBIT을 영업이익으로 대체해서 사용하기도 합니다.
여기에서 세금을 차감한 세후영업이익(NOPAT:Net Operating Profits After Taxes)을 계산하고, 실제 현금유출이 아닌 감가상각비와 같은 비현금비용은 다시 더합니다. 그리고 미래 영업을 위해 필요한 자본적지출(CAPEX)과 운전자본투자분는 차감해야 합니다.
그 이유는 매출이 빠르게 증가하는 기업은 매출채권과 재고자산도 함께 증가할 수 있습니다. 장부상으로는 매출과 이익이 증가하지만 현금은 매출채권과 재고자산에 묶이게 됩니다.
따라서 성장률이 높다고 해서 반드시 FCFF도 같은 속도로 증가하는 것은 아닙니다.
3. 가상기업 사례로 직접 계산해보자
이해를 위해 제조업을 영위하는 가상의 A기업을 평가해 보겠습니다.
현재 매출액은 1,000억 원이고 향후 5년 동안 사업계획과 산업전망 등을 고려하여 다음과 같은 FCFF가 예상된다고 가정하겠습니다.
구분 1년차 2년차 3년차 4년차 5년차 매출액 1,080억 1,166억 1,248억 1,323억 1,376억 EBIT 86억 98억 110억 119억 124억 FCFF 52억 59억 66억 71억 74억 여기서 중요한 것은 52억, 59억이라는 숫자를 임의로 성장시키는 것이 아닙니다.
실무에서는 최소한 다음의 흐름으로 추정해야 합니다.
매출 추정 → 영업이익률 추정 → NOPAT → 감가상각비 → CAPEX → 운전자본 → FCFF
특히 매출 추정에는 시장성장률, 기업의 시장점유율, 생산능력, 수주잔고, 고객구조 등을 검토해야 합니다.
영업이익률 역시 과거 평균을 단순 연장하기보다 원재료 가격, 인건비, 고정비 구조, 규모의 경제, 경쟁강도 등을 함께 살펴야 합니다.
DCF에서 가장 위험한 오류 가운데 하나가 경영진의 사업계획 숫자를 검증하지 않고 그대로 현금흐름 전망치로 사용하는 것입니다.
4. 두 번째 핵심은 WACC다
미래의 100억 원과 현재의 100억 원은 같은 가치가 아닙니다.
따라서 미래 FCFF를 현재가치로 할인해야 하는데 이때 사용하는 대표적인 할인율이 WACC(Weighted Average Cost of Capital), 즉 가중평균자본비용입니다.
기본 구조는 다음과 같습니다.
WACC = 자기자본비중 × 자기자본비용 + 타인자본비중 × 세후 타인자본비용
조금 더 정확하게 표시하면,
WACC = E/(D+E) × Ke + D/(D+E) × Kd × (1-T)입니다.
E는 자기자본, D는 이자부부채, Ke는 자기자본비용, Kd는 타인자본비용, T는 세율입니다.
자기자본비용은 실무에서 CAPM을 활용하는 경우가 많습니다.
Ke = 무위험수익률 + β × 시장위험프리미엄
필요한 경우 기업규모, 국가위험, 비상장기업 특성 등을 별도로 검토하기도 합니다.
여기서 주의할 점이 있습니다.
WACC가 조금만 변해도 기업가치가 크게 달라질 수 있다는 것입니다.
이번 사례에서는 설명의 편의를 위해 여러 요소를 검토한 결과 WACC를 9%로 산정했다고 가정하겠습니다.
WACC는 다음 편에서 자세히 다루기로 하고 이 글에서는 기본 개념만 설명하고 넘어가겠습니다.
5. FCFF를 현재가치로 할인한다
앞에서 추정한 FCFF를 9%의 WACC로 할인하면 다음과 같이 계산할 수 있습니다.
PV(FCFFₜ) = FCFFₜ ÷ (1+WACC)ᵗ
예를 들어 1년 후 FCFF 52억 원의 현재가치는
52 ÷ 1.09 ≒ 47.7억 원입니다.
5년 후 받을 74억 원의 현재가치는 74 ÷ 1.09⁵ ≒ 48.1억 원수준입니다.
같은 현금이라도 발생 시점이 멀어질수록 현재가치는 낮아집니다.
5개년 FCFF를 각각 할인하여 합산하면 예측기간 동안의 기업가치를 구할 수 있습니다.
그러나 여기에서 계산을 끝내면 안 됩니다.
기업이 5년 뒤에 영업을 중단한다고 가정한 것이 아니기 때문입니다.
6. DCF의 핵심 변수, Terminal Value
기업은 일반적으로 명시적 예측기간 이후에도 계속 영업한다고 가정합니다.
따라서 5년 이후에 발생하는 현금흐름의 가치도 계산해야 합니다. 이것이 Terminal Value, 즉 잔존가치 또는 계속가치입니다.
대표적인 방법이 Gordon Growth Model입니다.
TV = FCFFₙ₊₁ ÷ (WACC - g)
여기에서 g는 영구성장률입니다.
A기업의 5년차 FCFF가 74억 원이고 장기성장률을 2%로 가정하면,
6년차 FCFF는, 74 × 1.02 = 75.48억 원입니다.
따라서 Terminal Value는
75.48 ÷ (0.09 - 0.02) = 약 1,078억 원 입니다.
하지만 이 금액은 5년 후 시점의 가치입니다.
따라서 다시 현재가치로 할인해야 합니다.
1,078 ÷ 1.09⁵
= 약 701억 원이 됩니다.
7. 기업가치에서 주주가치까지 계산하기
앞의 가정으로 1~5년차 FCFF의 현재가치를 계산하면 대략 다음과 같습니다.
구분 현재가치 1년차 FCFF 47.7억 2년차 FCFF 49.7억 3년차 FCFF 51.0억 4년차 FCFF 50.3억 5년차 FCFF 48.1억 Terminal Value 현재가치 약 701억 기업가치(EV) 약 948억 이제 A기업의 순차입금이 180억 원이라고 가정해 보겠습니다.
다른 조정항목이 없다고 단순화하면,
주주가치 = 948억 - 180억 = 약 768억 원이 됩니다.
만약 발행주식수가 100만 주라면 단순 계산한 주당가치는 약 76,800원이 됩니다.
그러나 여기서 중요한 것은 76,800원이라는 숫자 자체가 아닙니다.
DCF는 특정 가정 아래에서 산출된 가치입니다.
WACC와 영구성장률, 매출성장률, 영업이익률, CAPEX가 달라지면 결과도 달라집니다.
그래서 실무에서는 단일 평가금액보다 가치의 범위와 민감도를 함께 봐야 합니다.
8. DCF는 반드시 민감도 분석을 해야 한다
DCF 보고서에서 제가 중요하게 보는 부분 중 하나가 민감도 분석입니다.
예를 들어 WACC와 영구성장률을 다음과 같이 변화시켜 볼 수 있습니다.
영구성장률 WACC 8.0% WACC 9.0% WACC 10.0% 1.0% 가치 상승 기준보다 상승 가치 하락 2.0% 크게 상승 기준값 하락 3.0% 더욱 상승 상승 상대적으로 상승 정확한 금액은 각 조건별로 다시 계산해야 하지만 방향은 명확합니다.
WACC가 낮아질수록 기업가치는 상승하고, 영구성장률이 높아질수록 기업가치는 상승합니다.
문제는 WACC와 g의 차이가 작아질수록 Terminal Value가 매우 커진다는 것입니다.
따라서 장기성장률을 지나치게 낙관적으로 설정하면 기업가치가 크게 부풀려질 수 있습니다.
실무에서는 WACC와 g뿐 아니라 매출성장률, EBITDA 또는 EBIT Margin, CAPEX, 운전자본 회전기간 등의 변화도 함께 테스트하는 것이 좋습니다.
9. DCF에서 반드시 확인해야 할 5가지 실무 포인트
첫째, 매출성장률의 근거를 확인해야 합니다.
회사가 향후 5년간 매년 15% 성장을 전망한다고 해서 이를 그대로 적용해서는 안 됩니다. 산업성장률, 시장점유율, 생산능력, 신규설비, 수주잔고와 비교해야 합니다.
둘째, 이익과 현금흐름을 구분해야 합니다.
영업이익이 증가하더라도 매출채권과 재고가 급증하거나 대규모 CAPEX가 필요하다면 FCF는 오히려 악화될 수 있습니다.
셋째, 정상화된 수익성을 찾아야 합니다.
일시적인 호황기에 기록한 최고 영업이익률을 장기간 유지한다고 가정하면 가치가 과대평가될 가능성이 있습니다.
넷째, Terminal Value 비중을 확인해야 합니다.
DCF 결과에서 Terminal Value가 전체 기업가치의 상당 부분을 차지하는 경우가 흔합니다. 그 비중이 지나치게 크다면 평가결과가 WACC와 영구성장률에 과도하게 의존하고 있는 것은 아닌지 점검해야 합니다.
다섯째, DCF 하나만으로 결론을 내리지 않는 것이 좋습니다.
EV/EBITDA, PER 등 시장접근법과 자산가치, 과거 거래사례 등을 함께 검토하면 DCF 가정의 적정성을 교차검증할 수 있습니다.
10. 기업여신 분석에서도 DCF 사고방식은 유용하다
DCF는 M&A나 주식투자에만 사용하는 분석기법이 아닙니다.
기업여신을 분석할 때도 상당히 유용한 사고방식을 제공합니다.
은행이 궁극적으로 확인해야 하는 것은 기업의 장부상 이익만이 아니라 영업을 통해 실제로 채무를 상환할 수 있는 현금을 지속적으로 만들어낼 수 있는가이기 때문입니다.
예를 들어 공격적인 설비투자로 매출액과 EBITDA가 빠르게 성장하는 기업이 있다고 하겠습니다.
겉으로는 우량한 성장기업처럼 보일 수 있습니다.
하지만 CAPEX와 운전자본 증가를 반영한 FCF가 계속 마이너스이고 이를 차입으로 조달하고 있다면 다른 시각이 필요합니다.
DCF와 신용분석은 목적이 다르지만 현금흐름의 지속가능성을 본다는 점에서는 중요한 접점을 가지고 있습니다.
기업가치평가를 배우는 과정에서 FCF를 제대로 이해해야 하는 이유이기도 합니다.
11. DCF에서 숫자보다 중요한 것은 가정이다
DCF를 처음 공부하면 복잡한 공식에 관심이 집중되기 쉽습니다.
하지만 실제 기업가치평가에서는 계산 자체보다 가정의 논리적 타당성을 검증하는 과정이 더 중요합니다.
매출은 왜 8% 성장하는가?
영업이익률은 왜 7%에서 9%로 개선되는가?
CAPEX는 현재 수준으로 충분한가?
매출이 증가하면 운전자본은 얼마나 필요해지는가?
5년 후에는 왜 안정성장 단계에 들어간다고 보는가?
WACC 9%는 기업의 사업위험과 재무위험을 충분히 반영하고 있는가?
영구성장률 2%는 장기적인 경제환경과 해당 산업의 특성에 비추어 합리적인가?
이 질문에 답할 수 있어야 DCF 결과에도 의미가 생깁니다.
따라서 좋은 DCF 모델은 숫자가 복잡한 모델이 아니라 각 숫자의 근거를 설명할 수 있는 모델이라고 할 수 있습니다.
마무리 — DCF는 기업의 미래를 숫자로 번역하는 작업이다
DCF 기업가치평가를 한 문장으로 정리하면 다음과 같습니다.
기업이 앞으로 만들어낼 수 있는 현금흐름을 추정하고, 그 현금흐름의 위험을 반영한 할인율을 적용하여 현재가치를 구하는 방법입니다.
실무 프로세스는 다음의 흐름으로 이해하면 쉽습니다.
사업분석 → 매출추정 → 수익성 추정 → FCFF 산출 → WACC 산정 → Terminal Value 계산 → 기업가치(EV) → 순차입금 등 조정 → 주주가치 → 민감도 분석
DCF의 진짜 가치는 하나의 정확한 기업가치 숫자를 만들어내는 데 있지 않습니다.
어떤 성장률과 수익성이 현재 기업가치에 반영되어 있는지, 기업이 미래에 어느 정도의 현금을 만들어야 현재의 가치가 정당화되는지, 그리고 주요 가정이 바뀌었을 때 가치가 얼마나 달라지는지를 구조적으로 분석할 수 있다는 데 있습니다.
결국 DCF는 단순한 가치평가 공식이라기보다 기업의 사업계획과 미래 현금창출능력을 검증하는 분석 프레임워크로 활용할 때 가장 실무적인 가치가 있습니다.
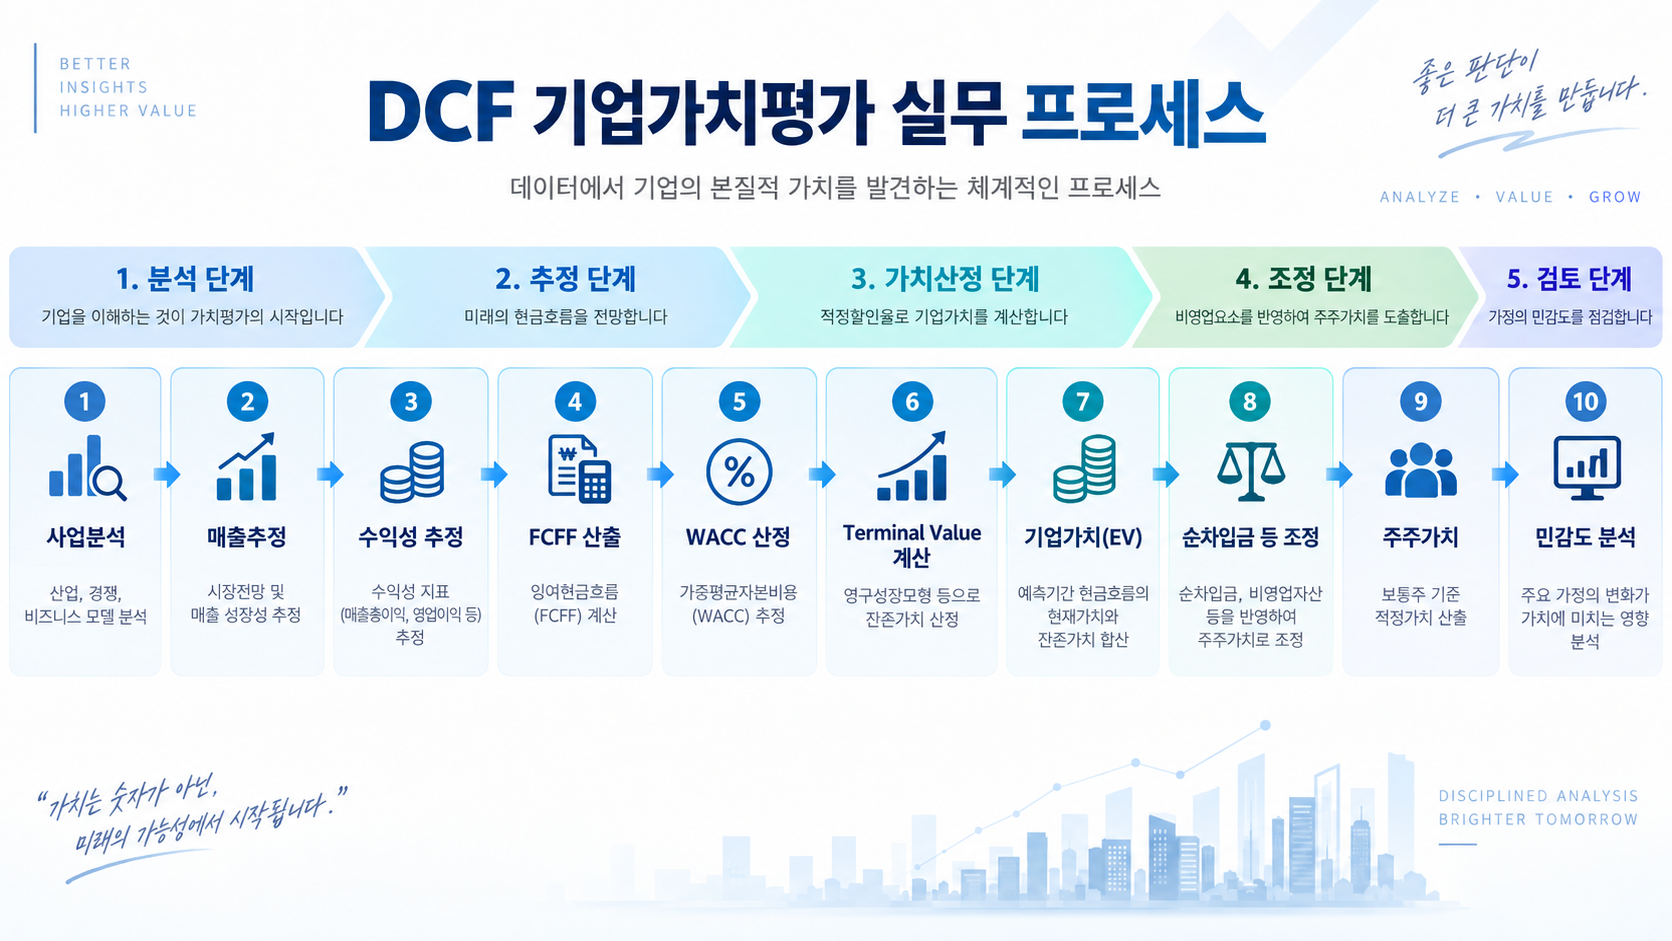
DCF 기업가치평가 실무 프로세스 인포그래픽입니다
참고자료
이 글은 DCF(Discounted Cash Flow) 기업가치평가의 기본 원리와 실무 적용방법을 설명하기 위해 다음 자료를 참고하여 작성했습니다.
- IFRS Foundation – IFRS 13 Fair Value Measurement
- CFA Institute – Free Cash Flow Valuation
- Aswath Damodaran – Corporate Finance
- Aswath Damodaran – Investment Valuation Resources
안내사항
이 글은 DCF 기업가치평가의 원리와 실무 분석과정을 이해하기 위한 교육·정보 제공 목적의 콘텐츠입니다.
본문에서 제시한 매출액, 영업이익률, FCFF, WACC, 영구성장률, Terminal Value 및 기업가치 등의 수치는 평가방법을 설명하기 위한 가상 또는 예시 자료일 수 있으며, 특정 기업의 적정 기업가치나 주식의 적정가격을 의미하지 않습니다.
DCF에 의한 기업가치는 미래 매출성장률, 영업이익률, 법인세율, 운전자본, 설비투자, 감가상각비, WACC, 영구성장률 등 여러 가정에 따라 크게 달라질 수 있습니다. 특히 Terminal Value가 전체 기업가치에서 차지하는 비중이 큰 경우에는 WACC와 영구성장률의 작은 변화도 평가결과에 상당한 영향을 줄 수 있으므로 민감도 분석을 함께 실시할 필요가 있습니다.
또한 실제 기업가치평가에서는 기업의 사업구조와 산업특성, 재무상태, 자본구조, 비영업자산, 순차입금, 우발채무, 비지배지분, 주식매수선택권 등 개별 기업의 특성을 추가로 검토해야 합니다.
따라서 본문의 계산결과와 사례는 특정 기업에 대한 투자·매수·매도·대출·신용공여 또는 기타 금융의사결정을 권유하거나 보장하는 자료가 아닙니다. 실제 의사결정 시에는 최신 재무자료와 시장자료를 확인하고 필요한 경우 가치평가·회계·세무·법률 등 관련 전문가의 검토를 거치는 것이 적절합니다.
'자료실 > 기업금융자료' 카테고리의 다른 글
DCF 기업가치평가에서 WACC는 어떻게 구할까? — 할인율 산정 7단계와 실무 계산 사례 (0) 2026.09.15 - IFRS Foundation – IFRS 13 Fair Value Measurement